 am


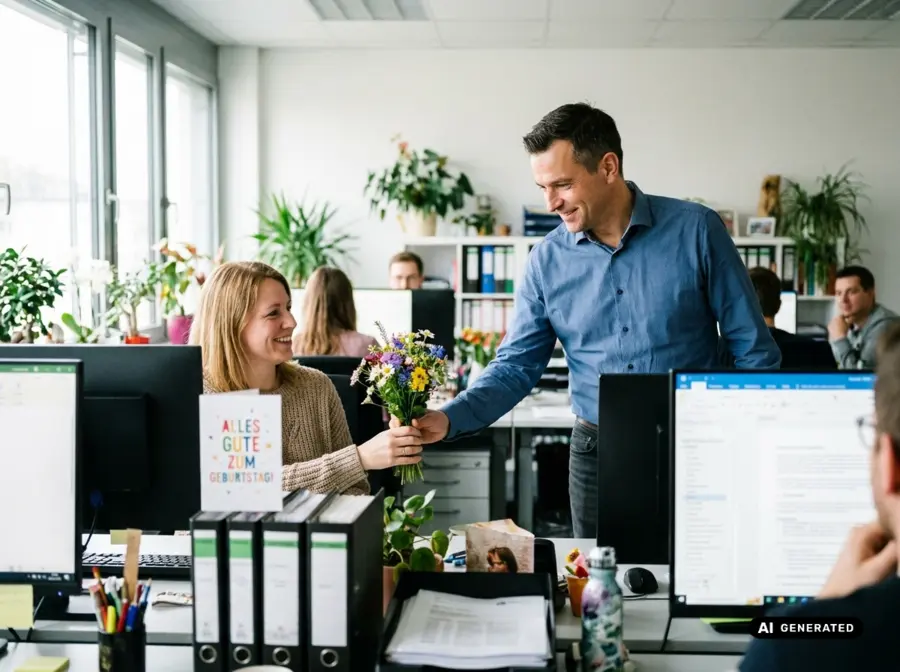
Aufmerksamkeiten für Mitarbeiter sind Sachzuwendungen bis 60 Euro brutto, die Du zu einem persönlichen Anlass lohnsteuerfrei und sozialversicherungsfrei überreichen darfst. Ein Blumenstrauß zum Geburtstag, ein Buch zur Hochzeit oder ein Präsent zum Dienstjubiläum erfüllen die Regel. Geld zählt nie dazu, und ein Geschenk zu Weihnachten ebenfalls nicht. Die Zuwendung muss zusätzlich zum ohnehin geschuldeten Lohn erfolgen. Überschreitest Du die Grenze um einen Cent, versteuerst Du das gesamte Geschenk. In über 5.000 Beratungen habe ich erlebt, dass viele Unternehmen die Regel kennen und im Alltag trotzdem Zeit verlieren: mit Listen, Nachweisen und Gutscheinen, die in der Schublade landen.
Steuerfrei schenken ist der erste Schritt
Was sind Aufmerksamkeiten für Mitarbeiter und wann sind sie steuerfrei?
Aufmerksamkeiten sind kleine Sachleistungen, die im Alltag üblich sind und keine spürbare Bereicherung bedeuten. Das Steuerrecht rechnet sie deshalb nicht zum Arbeitslohn. Vier Bedingungen müssen gleichzeitig erfüllt sein, damit Dein Geschenk steuerfrei bleibt.
Definition: Sachzuwendung bis 60 Euro zu einem persönlichen Anlass
Eine Aufmerksamkeit ist eine Sachzuwendung bis 60 Euro, die ein Arbeitgeber einem Arbeitnehmer aus Anlass eines besonderen persönlichen Ereignisses überreicht. Die Lohnsteuer-Richtlinien (R 19.6 LStR) nennen Blumen, Genussmittel, ein Buch oder einen Tonträger als Beispiele. Auch Angehörige des Arbeitnehmers dürfen das Geschenk erhalten, etwa zur Geburt eines Kindes.
Für Dich als Arbeitgeber bedeutet das: Die Beschenkten zahlen keine Lohnsteuer, und Du führst keine Sozialversicherungsbeiträge ab. Die Barmer ordnet Aufmerksamkeiten ausdrücklich nicht dem Arbeitslohn zu, solange sie üblich sind und keine ins Gewicht fallende Bereicherung darstellen. Geldzuwendungen gehören dagegen immer zum Arbeitslohn.
Die vier Voraussetzungen im Überblick
Prüfe vor jedem Geschenk diese vier Punkte. Fehlt einer, rechnet das Finanzamt die Zuwendung zum Arbeitslohn.
Die Zusätzlichkeit übersehen viele. Wer einen Teil des Gehalts als Geschenk auszahlt, verliert die Steuerfreiheit. Beim Wert zählt der Bruttopreis: Ein Strauß für 55 Euro netto kostet mit 7 Prozent Umsatzsteuer 58,85 Euro und bleibt knapp unter der Grenze.
Rechtsgrundlage: R 19.6 LStR, EStG und Rechtsprechung
Die Grundlage bildet § 19 EStG in Verbindung mit R 19.6 der Lohnsteuer-Richtlinien. Als der monatliche Sachbezug 2022 auf 50 Euro stieg (§ 8 Abs. 2 Satz 11 EStG), blieb die Grenze für Aufmerksamkeiten bei 60 Euro. Streitfälle landen vor den Finanzgerichten und teilweise beim Bundesfinanzhof (BFH). Maßgeblich ist, dass die Zuwendung als bloße Aufmerksamkeit gilt und im gesellschaftlichen Verkehr üblich ist. Sprengt ein Geschenk diesen Rahmen, rechnet das Finanzamt es zum Arbeitslohn. Dann fallen Lohnsteuer und Sozialversicherung an. Bei einer Betriebsprüfung hilft Dir ein Nachweis, der Anlass, Wert und Empfänger zeigt.
60 Euro sind der Anfang
Geschenke zum Geburtstag, zur Hochzeit und zum Jubiläum: Welche Anlässe zählen?
Der persönliche Anlass trennt die steuerfreie Aufmerksamkeit vom steuerpflichtigen Geschenk. Ein Geburtstag oder eine Hochzeit erfüllt die Bedingung, Weihnachten erfüllt sie nie. Auch die Art des Geschenks entscheidet, ob Du innerhalb der Regel bleibst.
Persönliche Anlässe: Was zählt und was nicht
Als persönliches Ereignis gelten der Geburtstag, die Hochzeit oder Heirat, die Geburt eines Kindes, ein Dienstjubiläum und eine bestandene Prüfung. Praxisbeispiele nennen außerdem die Silberhochzeit und die Einschulung eines Kindes. Weihnachten und Ostern sind allgemeine Feiertage und gelten nie als persönlicher Anlass. Als Test dient der gesellschaftliche Verkehr: Gratulieren Freunde zu diesem Ereignis üblicherweise, passt es meist auch hier. Jedes Ereignis hat seine eigene Wertgrenze. Das Ereignis muss im Leben des Beschenkten liegen. Betriebliche Erfolge wie ein großer Auftrag zählen nicht dazu, dafür passt eine Prämie oder ein Bonus, die als Arbeitslohn versteuert werden. Viele Arbeitgeber halten die Anlässe in einer kurzen Richtlinie fest.
Geschenkideen bis 60 Euro
Diese Sachgeschenke passen zu den meisten Anlässen und bleiben unter der Grenze:
- Blumenstrauß zum Geburtstag oder zur Geburt eines Kindes
- Buch oder Hörbuch zum Dienstjubiläum
- Flasche Wein oder Sekt zur Hochzeit
- Pralinen, Kaffee oder ein Geschenkkorb mit Genussmitteln
- Zimmerpflanze zum Geburtstag
- Gutschein für eine Buchhandlung oder Parfümerie zur Silberhochzeit
- Einkaufsgutschein zur Einschulung des Kindes
Eine Flasche Wein oder ein Strauß lassen reichlich Spielraum unter der Grenze. Wähle das Geschenk passend zur Person, ein persönlicher Strauß wirkt stärker als ein austauschbares Präsent. Der Bruttowert zählt inklusive Umsatzsteuer, hebe deshalb den Beleg auf. Streuwerbeartikel mit Firmenlogo bis 10 Euro folgen einer eigenen Regel und zählen nicht als Aufmerksamkeit.
Gutschein oder Bargeld: Geld ist immer Arbeitslohn
Bargeld gehört immer zum Arbeitslohn, auch bei fünf Euro. R 19.6 LStR sagt das ausdrücklich. Ein Gutschein gilt als Sachzuwendung, wenn er bei einem Händler für Waren oder Dienstleistungen gilt und sich nicht in Bargeld umtauschen lässt. Ein Gutschein, der wie Geld funktioniert, löst Lohnsteuer und Sozialversicherung aus. Prüfe deshalb die Bedingungen des Anbieters, bevor Du Gutscheine in größerer Zahl bestellst. Maßgeblich ist der Nennwert bei der Übergabe: Ein Gutschein über 100 Euro zum Geburtstag wäre vollständig steuerpflichtig, auch wenn die Beschenkten nur einen Teil einlösen.

Was gilt über 60 Euro und wie grenzt Du Aufmerksamkeiten ab?
Die 60 Euro sind eine harte Grenze. Daneben gibt es zwei weitere steuerfreie Wege, die oft verwechselt werden: den Sachbezug von 50 Euro im Monat und die Betriebsveranstaltung. Jede Regel hat eigene Bedingungen.
Die 60 Euro sind eine Freigrenze: Was bei 60,01 Euro passiert
Eine Freigrenze entfällt komplett, sobald Du sie überschreitest. Ein Freibetrag würde nur den Mehrbetrag besteuern. Kostet Dein Geschenk 62 Euro, ist der gesamte Wert von 62 Euro lohnsteuer- und beitragspflichtig. Das ist die Steuerpflicht bei Überschreitung, und sie trifft die Beschenkten über die Lohnabrechnung. Als Arbeitgeber bist Du verpflichtet, die Lohnsteuer einzubehalten. Plane deshalb einen Puffer ein, auch für den Fall, dass der Händler den Preis kurzfristig ändert.
Willst Du bewusst mehr schenken, kannst Du die Pauschalversteuerung nach § 37b EStG nutzen. Du übernimmst dann die Steuer mit einem Pauschalsatz von 30 Prozent, und die Beschenkten müssen nichts versteuern. Frage vorher Deine Steuerberatung, ob sich das für Dein Unternehmen rechnet.
Aufmerksamkeit, 50-Euro-Sachbezug und Betriebsveranstaltung im Vergleich
Die drei Regeln haben unterschiedliche Anlässe und Grenzen. Die 50 Euro im Monat und die 60 Euro zum Anlass gehen getrennt in die Prüfung ein.
Die Aufmerksamkeit ist die einzige Regel, die einen persönlichen Anlass verlangt. Sachbezug und Betriebsveranstaltung gelten für alle im Team.
Weihnachtsgeschenke richtig einordnen
Weihnachten ist kein persönlicher Anlass. Ein Weihnachtsgeschenk fällt deshalb nicht unter die 60-Euro-Regel. Du hast drei Wege: den Sachbezug von 50 Euro im Dezember, die Weihnachtsfeier als Betriebsveranstaltung bis 110 Euro je Person oder die Pauschalsteuer nach § 37b EStG. Welcher Weg passt, hängt von der Zahl der Beschäftigten und der Höhe des Geschenks ab. Ein Beispiel: Ein Gutschein über 50 Euro im Dezember bleibt als Sachbezug steuerfrei, wenn Du in diesem Monat keinen weiteren Sachbezug gewährst. Kostet er 55 Euro, wird der gesamte Betrag steuerpflichtig. Die Weihnachtsfeier stärkt zusätzlich Motivation und Zusammenhalt im Team.
Mehr Wirkung pro Euro, wenn die 60 Euro nicht reichen
Aufmerksamkeiten im Betriebsalltag: Getränke, Dokumentation und Häufigkeit
Im Alltag zählen drei Fragen: Was darf im Betrieb ohne Anlass bereitstehen, wie hältst Du die Zuwendungen fest, und wie oft darfst Du schenken? Die Antworten ersparen Dir Rückfragen bei der Lohnabrechnung.
Kaffee, Obst und Snacks im Betrieb
Getränke und Genussmittel, die Du Deinem Team zum Verzehr im Betrieb überlässt, sind nach R 19.6 LStR Aufmerksamkeiten. Dazu zählen Kaffee, Tee, Wasser, ein Obstkorb und Snacks. Typisch sind Brötchen bei einer langen Besprechung oder eine Mahlzeit bei der Inventur am Wochenende. Speisen bei einem außergewöhnlichen Arbeitseinsatz, etwa einer langen Besprechung, bleiben bis 60 Euro steuerfrei. Der Wert des einzelnen Essens darf dabei 60 Euro nicht überschreiten. Dieses Arbeitsessen gilt als Leistung an die Belegschaft, die Bewirtung von Geschäftspartnern folgt eigenen Regeln. Eine tägliche Mahlzeit gilt dagegen als Arbeitslohn der Arbeitnehmer und folgt ebenfalls eigenen Regeln.
Dokumentation und Buchung
Der größte Aufwand entsteht bei der Verwaltung. Viele Unternehmen kennen das aus dem Alltag:
„Da muss ich ja dann immer wissen: Wann habe ich den Gutschein? Wer hat den gekriegt? Wann habe ich ihn überreicht?“ (Geschäftsführung, mittelständisches Unternehmen)
Der Wunsch dahinter ist eine Lösung, die ohne Nachfragen läuft. Eine einfache Liste mit Datum, Anlass, Empfänger, Wert und Beleg reicht für die Dokumentation. Führe sie an einer Stelle, nicht in mehreren Köpfen. Gebucht werden Aufmerksamkeiten auf dem dafür vorgesehenen Konto Deines Kontenrahmens (SKR 03 oder SKR 04). Die Vorsteuer lässt sich in der Regel abziehen, und die Kosten sind als Betriebsausgabe abziehbar. Kläre die Details mit Deiner Steuerberatung.
Wie oft und an wen: Mehrere Anlässe, Angehörige, Teilzeitkräfte
Die 60 Euro gelten je Anlass. R 19.6 LStR nennt keine Obergrenze pro Jahr. Wer im selben Jahr Geburtstag hat, heiratet und ein Kind bekommt, kann dreimal bis 60 Euro erhalten. Das Geschenk darf auch an Angehörige gehen. Die Grenze gilt unabhängig vom Beschäftigungsumfang, also auch für Teilzeitkräfte und Minijobbende. Lege in einer Richtlinie fest, welche Anlässe Du berücksichtigst, und belege jeden Anlass einzeln. Gerade in kleinen Teams fällt auf, wenn eine Person leer ausgeht. Gleiche Regeln für alle Anlässe sorgen dafür, dass im Team niemand das Gefühl hat, übergangen zu werden.

Was Aufmerksamkeiten für Mitarbeiter bewirken und wo sie an Grenzen stoßen
Eine kleine Geste zeigt, dass Du Menschen im Team wahrnimmst. Ob sie wirkt, hängt vom Geschenk und von der Art der Übergabe ab. Dazu kommt die Wirtschaftlichkeit: Ein Sachgeschenk ist deutlich günstiger als eine Gehaltsanpassung mit gleichem Netto-Effekt.
Wirkung auf Wertschätzung und Mitarbeiterbindung
Eine persönliche Aufmerksamkeit zum richtigen Zeitpunkt stärkt Wertschätzung, Motivation und Mitarbeiterbindung. Besonders wirkt sie, wenn Führungskräfte das Geschenk selbst übergeben und ein paar persönliche Worte dazu sagen. Das kann die Wechselbereitschaft senken: Wer sich gesehen fühlt, sucht seltener nach einem neuen Arbeitgeber. Als Arbeitgeber zeigst Du so, dass Du Menschen und nicht nur Arbeitsplätze im Blick hast. Der Kostenvergleich spricht ebenfalls dafür. Nach einer Faustformel aus meinen Beratungen kosten 100 Euro netto mehr Gehalt das Unternehmen rund 205 Euro. Ein Geschenk im Wert von 60 Euro kostet Dich 60 Euro. Dieselben 60 Euro netto über das Gehalt kosten rund 123 Euro.
Wo Gutscheine an Grenzen stoßen
Typisch im Mittelstand ist dieses Bild: Zum Geburtstag gibt es seit Jahren den gleichen Tank- oder Drogeriegutschein, egal ob jemand 25 oder 58 Jahre alt ist, im Büro oder im Lager arbeitet. Eine Geschäftsführung beschreibt das so:
„Wenn man halt Benefits hat, dann ist es meist immer das gleiche, Tankgutscheine oder DM-Gutscheine.“ (Geschäftsführung, mittelständisches Unternehmen)
Das Muster hat ein Problem: Die Zuwendung erreicht nur die, die sie gerade brauchen. Der Wunsch dahinter ist, dass Beschäftigte die Wertschätzung wirklich spüren. Betriebe lösen das, indem sie eine kleine Auswahl anbieten: Blumen, ein Buch, Genussmittel oder ein Sachgutschein. Die Steuerregel bleibt dieselbe, die Wirkung steigt.
Aufmerksamkeiten als ein Baustein im Leistungssystem für Dein Team
Aufmerksamkeiten decken einzelne Anlässe ab. Im Alltag wirken Bausteine, die jede Altersgruppe und jeden Standort erreichen. In Deutschland sind über 20 Lebensbereiche steuerlich gefördert, und 95 Prozent der Unternehmen lassen diese Möglichkeiten verfallen. Dazu gehören Gesundheitsleistungen, die Beschäftigte im Alltag nutzen, und steuerfreie Zuschüsse, die Familien entlasten. Für Bewerbende zählt, was sich vom Standard abhebt, und Fördergelder machen genau solche Leistungen für den Arbeitgeber wirtschaftlich. Jeder vermiedene Krankheitstag spart nach meiner Faustformel 300 bis 500 Euro. Die Aufmerksamkeit zum Geburtstag ist ein guter Einstieg, ein System aus steuerfreien Bausteinen die konsequente Fortsetzung.
Ein Gutschein für alle erreicht nur wenige
Fazit zu Aufmerksamkeiten für Mitarbeiter
Aufmerksamkeiten für Mitarbeiter bleiben steuerfrei, wenn vier Bedingungen zusammenkommen: ein Sachgeschenk bis 60 Euro brutto, ein persönlicher Anlass, kein Bargeld und die Zusätzlichkeit zum Lohn. Die 60 Euro sind eine Freigrenze. Schon ein Cent mehr macht das gesamte Geschenk steuer- und beitragspflichtig. Weihnachten zählt nie als Anlass, dafür gibt es den Sachbezug von 50 Euro, die Betriebsveranstaltung mit 110 Euro und die Pauschalsteuer nach § 37b EStG.
Der größte Hebel liegt in der Umsetzung. Als Arbeitgeber gewinnst Du Rechtssicherheit, wenn Du Anlass, Wert und Beleg an einer Stelle festhältst. Eine einfache Liste ersetzt aufwendige Nachweise, und eine kleine Auswahl an Geschenken erreicht mehr Menschen als der immer gleiche Gutschein. Lege diese Woche eine Seite fest: welche Anlässe Du berücksichtigst, welcher Wert gilt, welche Auswahl bereitsteht und wer die Übergabe übernimmt. Wer so vorgeht, spart Zeit in der Lohnabrechnung und vermeidet Rückfragen aus dem Team. Danach prüfst Du mit Deiner Steuerberatung, welche weiteren steuerfreien Bausteine Dein Team erreichen.
FAQ – Häufige Fragen zu Aufmerksamkeiten für Mitarbeiter
Wie viel darf eine Aufmerksamkeit für Mitarbeiter kosten?
Höchstens 60 Euro brutto je Anlass, inklusive Umsatzsteuer. Die Grenze gilt für jedes persönliche Ereignis einzeln. Liegt der Wert darüber, ist die gesamte Zuwendung lohnsteuer- und beitragspflichtig. Unterhalb der Grenze gilt sie für Arbeitnehmer nicht als Arbeitslohn.
Sind genau 60 Euro noch steuerfrei?
Ja. R 19.6 LStR verlangt, dass der Wert 60 Euro nicht überschreitet. Ein Geschenk für genau 60,00 Euro bleibt steuerfrei. Bei 60,01 Euro ist der gesamte Betrag steuerpflichtig. Plane deshalb einen Puffer von einigen Euro ein.
Ist Weihnachten ein persönlicher Anlass?
Nein. Weihnachten ist ein allgemeiner Feiertag. Weihnachtsgeschenke lassen sich über den Sachbezug von 50 Euro, über die Weihnachtsfeier bis 110 Euro je Person oder über die Pauschalsteuer nach § 37b EStG gestalten. Fällt ein Geburtstag auf Weihnachten, bleibt eine Aufmerksamkeit dazu möglich.
Dürfen Mitarbeitende mehrere Aufmerksamkeiten pro Jahr erhalten?
Ja. Die 60 Euro gelten je Anlass. Wer im selben Jahr Geburtstag hat, heiratet und ein Kind bekommt, kann dreimal bis 60 Euro erhalten. Eine feste Obergrenze pro Jahr nennt R 19.6 LStR nicht. Jeder Anlass braucht seinen eigenen Beleg.
Ist ein Gutschein eine steuerfreie Aufmerksamkeit?
Ja, wenn er eine Sachleistung ist. Er gilt dann nur für Waren oder Dienstleistungen, lässt sich nicht in Bargeld tauschen und bleibt bis 60 Euro. Außerdem kommt er zum Lohn hinzu. Prüfe die Bedingungen des Anbieters, bevor Du bestellst.
Muss ich Aufmerksamkeiten dokumentieren?
Eine Dokumentation ist ratsam. Halte Datum, Anlass, Empfänger, Wert und Beleg fest. So belegst Du bei einer Prüfung, dass die Voraussetzungen erfüllt waren. Eine Liste an einer zentralen Stelle genügt.